令和3年度 秋期 応用情報技術者試験 午前 問77
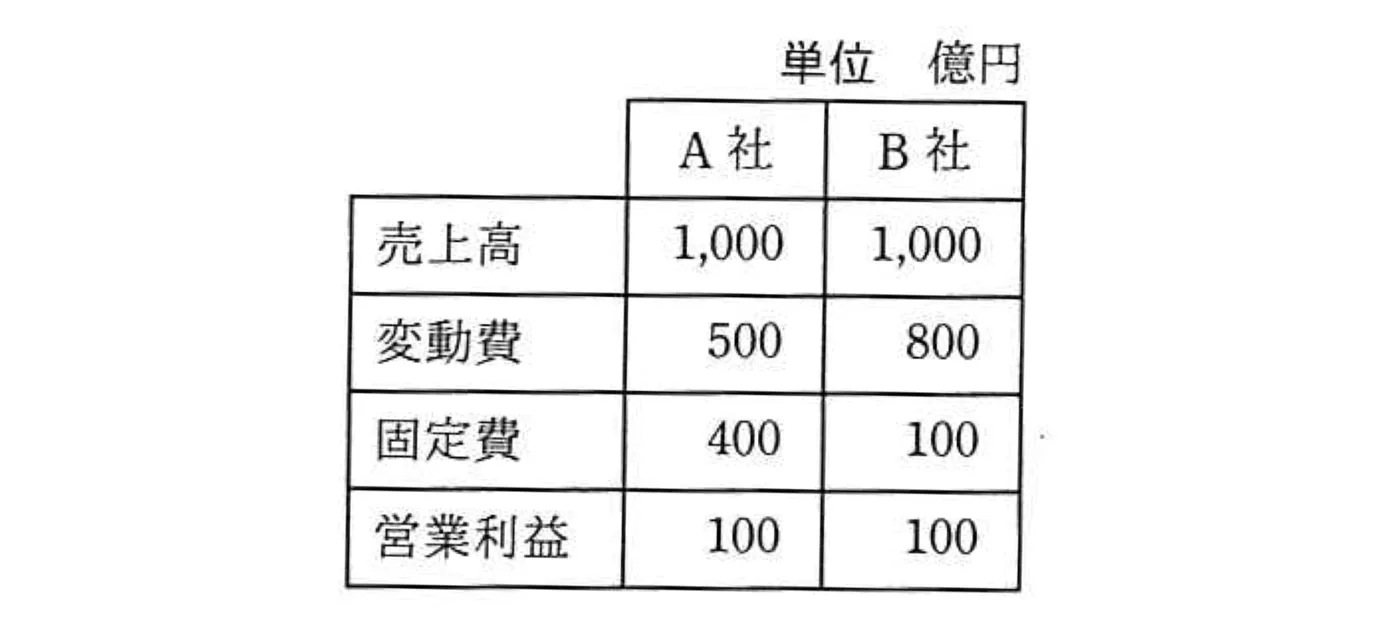
A社とB社の比較表から分かる,A社の特徴はどれか。
キーボード:1〜4 で解答 → 次の問題 ← 前の問題
正解と解説を見る
解答する前に解説を開いたので、この問題は「見て解いた」として記録します(正解数には入りません)。
正解:ア
各社のデータ
- 売上高:1,000億円(A社・B社)
- 変動費:A社 500億円,B社 800億円
- 固定費:A社 400億円,B社 100億円
- 営業利益:100億円(A社・B社)
1. 限界利益の計算
- 限界利益 = 売上高 - 変動費
- A社:1,000 - 500 = 500億円
-
B社:1,000 - 800 = 200億円
-
限界利益率 = 限界利益 ÷ 売上高
- A社:500 ÷ 1,000 = 50%
- B社:200 ÷ 1,000 = 20%
2. 損益分岐点の計算
- 損益分岐点売上高 = 固定費 ÷ 限界利益率
- A社:400 ÷ 0.5 = 800億円
- B社:100 ÷ 0.2 = 500億円
特徴分析
- A社は限界利益率が高い(50%)。売上が増えた際に利益が増えやすい構造です。
- 損益分岐点はB社の方が低いため、不況時でも損失が発生しにくいのはB社の特徴です。
- A社は売上が増加すると利益が大きく増えやすいため、「売上増加が利益に結びつきやすい」ことが特徴です。
答え
ア: 売上高の増加が大きな利益に結びつきやすい。
出典:令和3年度 秋期 応用情報技術者試験 午前 問77
